Come trasformare il ciclo di vita dei beni in KPI ESG verificabili
Un cliente richiede informazioni sulla sostenibilità dei fornitori, una banca integra criteri ESG nella valutazione del credito, un bando chiede indicatori documentati. Per molte PMI, la difficoltà non è raccogliere nuovi dati, ma organizzare quelli già disponibili tra contratti, fatture e rapporti di intervento.
Come abbiamo approfondito nell’articolo sulla sostenibilità come dato concreto, rendere misurabile l’impegno ESG richiede informazioni verificabili. Per i beni strumentali, un punto di partenza è la loro gestione lungo il ciclo di vita.
Il Renting Engineering può contribuire a strutturare questo processo, integrando la pianificazione degli investimenti con la gestione delle informazioni relative ai beni.
Un indicatore ESG è utile quando permette di comprendere che cosa viene misurato, confrontare i risultati e verificarne la provenienza.
Per questo, ogni KPI dovrebbe avere quattro elementi:
- Definizione e unità di misura: che cosa si misura e con quale criterio.
- Perimetro e periodo di riferimento: quali beni o attività sono inclusi e a quale periodo si riferisce il dato.
- Fonte documentale: il documento che permette di ricostruire l’informazione.
- Responsabile e aggiornamento: chi gestisce il dato e con quale frequenza viene aggiornato.
Contratti, documentazione delle manutenzioni e informazioni sulla destinazione dei beni possono costituire fonti utili, quando pertinenti all’indicatore considerato.
La differenza non sta quindi nella quantità di dati raccolti, ma nella loro tracciabilità e possibilità di verifica.
La direttiva europea (UE) 2026/470 ha ristretto il perimetro della rendicontazione obbligatoria CSRD alle imprese che superano entrambe le soglie previste: 1.000 dipendenti medi e 450 milioni di euro di ricavi netti. Le PMI possono comunque ricevere richieste di informazioni ESG da clienti, banche e altri interlocutori. Fonte ufficiale: EUR-Lex
Per le imprese interessate dal limite alle richieste di informazioni ESG lungo la catena del valore, il regolamento delegato (UE) 2026/1560 definisce uno standard di rendicontazione volontaria e disciplina le informazioni richiedibili. Le disposizioni pertinenti si applicano agli esercizi che iniziano dal 1° gennaio 2027. Fonte ufficiale: EUR-Lex.
Tra le informazioni pertinenti alla gestione dei beni rientrano quelle sull’economia circolare e sui rifiuti, trattate nel modulo B7. Il modulo B9 riguarda invece gli infortuni sul lavoro: lo storico delle manutenzioni può documentare alcune attività di prevenzione, ma non sostituisce gli indicatori richiesti sugli infortuni.
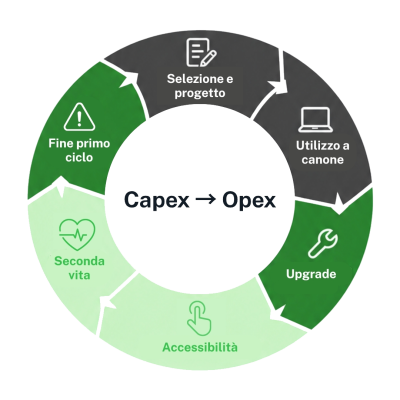
Nel modello di Renting Engineering di REnTech, la gestione dell’investimento considera le esigenze dell’impresa e il percorso del bene nel tempo. Come descritto nell’approfondimento sul Renting Engineering e il noleggio operativo, l’approccio comprende anche la pianificazione del rinnovo, della rigenerazione o della sostituzione.
A seconda del progetto e della documentazione effettivamente disponibile, le diverse fasi possono lasciare evidenze utili:
- Selezione e attivazione: caratteristiche del bene e documentazione contrattuale.
- Utilizzo e manutenzione: date e storico degli interventi documentati.
- Rinnovo e fine ciclo: informazioni sulla restituzione, sull’eventuale ricondizionamento e sulla destinazione finale, quando disponibili.
Queste informazioni possono supportare la rendicontazione, ma non dimostrano automaticamente una riduzione degli impatti ambientali. Per calcolare un KPI servono un perimetro definito, dati adeguati e un criterio di misurazione coerente.
- Questionario ESG di un cliente. Una PMI manifatturiera deve descrivere le proprie pratiche di economia circolare. Le informazioni documentate sulla manutenzione e sulla destinazione dei beni possono aiutare a rispondere alle richieste pertinenti, senza ricostruire ogni dato da zero.
- Valutazione ESG della banca. Un’impresa deve descrivere la pianificazione degli investimenti. Contratti, canoni e dati di spesa possono supportare l’analisi del budget, purché siano coerenti con gli indicatori richiesti dal questionario.
- Rinnovo del parco IT. Un’azienda introduce dispositivi ricondizionati e dismette quelli non più utilizzati. L’anagrafica dei beni e la documentazione della destinazione dei dispositivi dismessi possono aiutare a monitorare il ricorso al ricondizionamento e la gestione del fine ciclo.
In tutti e tre i casi, il valore dipende dalla disponibilità di evidenze pertinenti e verificabili.
Per una PMI, prepararsi alle richieste ESG significa organizzare le informazioni durante la gestione ordinaria, non soltanto quando arriva un questionario.
Il Renting Engineering può contribuire a questo obiettivo attraverso una pianificazione degli investimenti che consideri anche il ciclo di vita dei beni e le informazioni disponibili nelle diverse fasi.
Un KPI ESG è tanto più utile quanto più è possibile ricostruirne l’origine e verificarne il significato.
Vuoi capire quali dati puoi già utilizzare per la rendicontazione della tua azienda?
Contatta il team REnTech per approfondire le esigenze dei tuoi investimenti e individuare le informazioni pertinenti da strutturare.